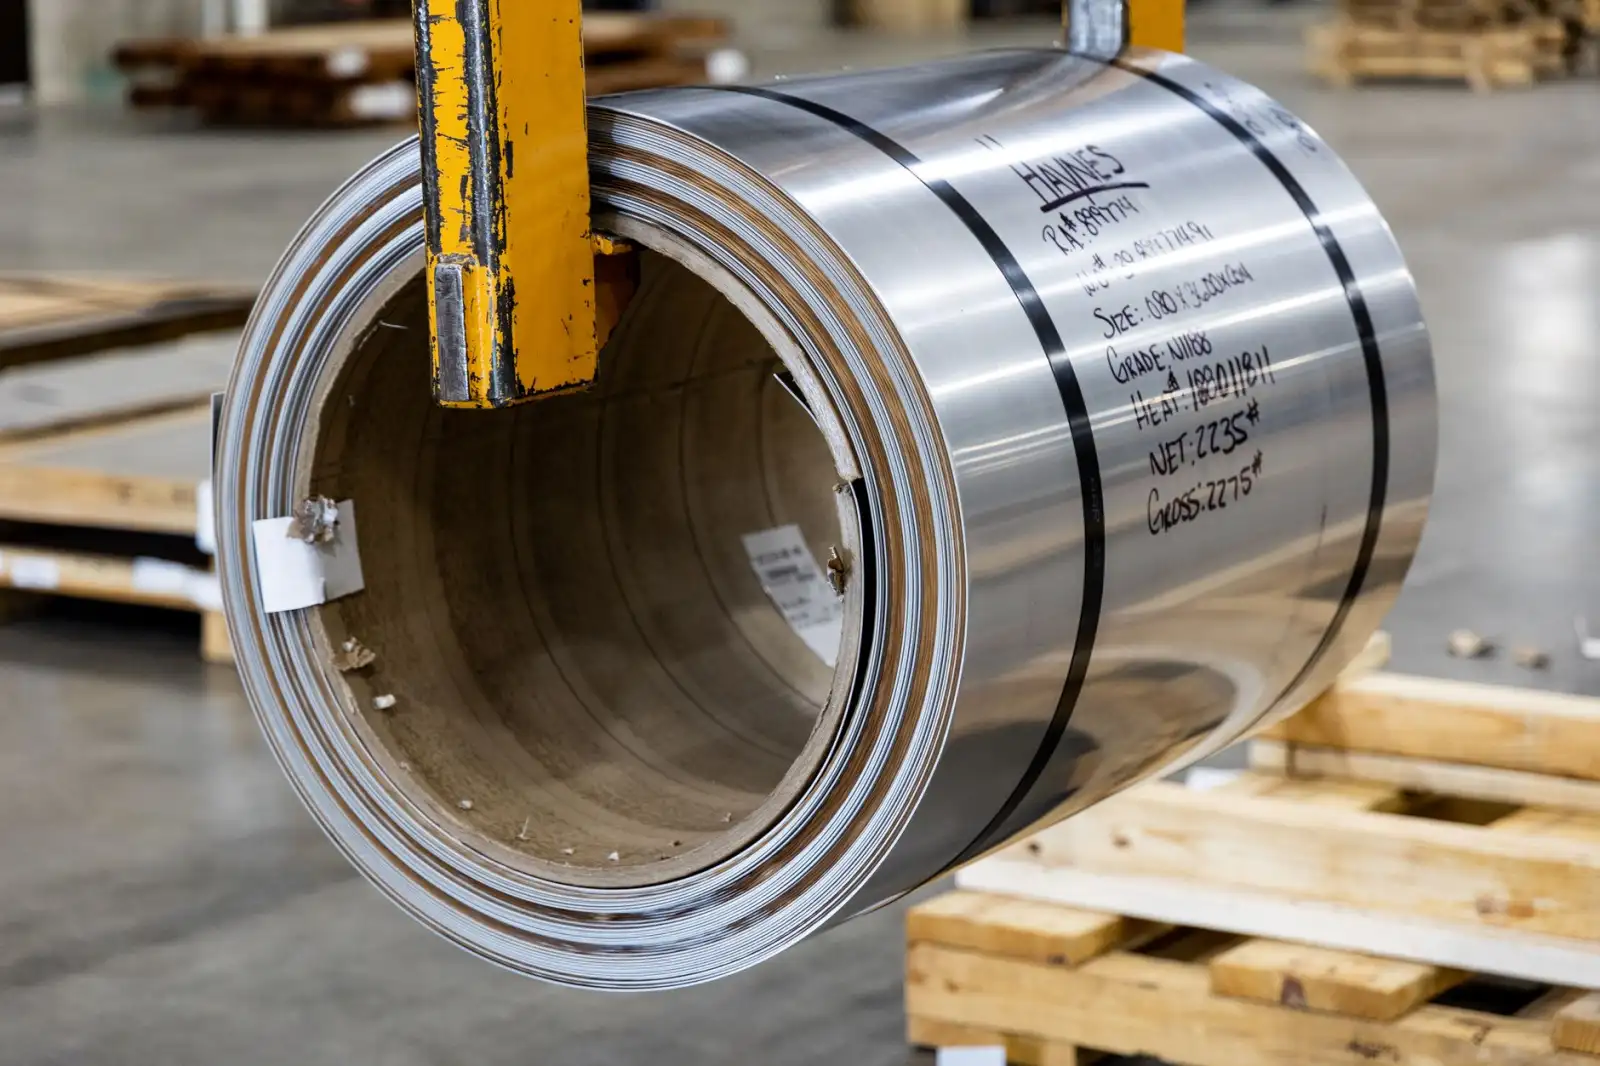
2025年钢材市场价格走势分析及常州制造企业采购策略建议
2025年开局,国内钢材市场延续了去年的震荡格局。螺纹钢主力合约在3200-3600元/吨区间反复拉锯,热卷价格则因汽车、家电订单的温和复苏而略显坚挺。对于身处常州制造业集群的采购经理们来说,这种“上有顶、下有底”的行情,既意味着套保机会,也暗藏着成本失控的风险。
一、2025年钢价的核心变量:从“成本驱动”转向“需求验证”
与过去两年铁矿石单边定价不同,今年市场的锚点已经转移。**房地产新开工面积仍在探底,但基建端的“十四五”收尾项目正集中释放实物工作量**,叠加出口订单因汇率优势保持韧性,板材类需求明显强于建材。从我们常州铁森金属科技接触的下游客户反馈看,光伏支架、储能柜体、精密钣金件这三类金属加工订单,同比增幅普遍在15%-20%。
另一个不可忽视的变量是供给端的“粗钢平控”政策。虽然尚未出台硬性文件,但唐山、邯郸等主产区已出现间歇性限产。这种政策性扰动会在4月、10月两个传统旺季被放大,届时期货盘面可能出现脉冲式拉涨。我们建议采购方不要过度押注单边趋势,而应把精力放在**基差管理和库存周转率**上。
常州制造企业的现实处境
常州作为长三角重要的装备制造基地,聚集了大量中小型冲压件、传动件企业。这些企业普遍面临一个尴尬:下游主机厂要求“JIT零库存”交付,而上游钢厂又坚持“月度定价、全额预付”。在钢价波动超过5%的月份,这种两头挤压足以吃掉企业3-4个点的净利润。
更棘手的是,部分企业习惯性采用“涨价时囤货、跌价时观望”的策略。2024年那种“买涨不买跌”的操作让不少同行吃了大亏——年初高价锁的货,到年中直接亏损200元/吨。**钢铁贸易环节的利润已经透明化,单纯赚差价的模式早已过时**,现在拼的是对区域市场缺货节奏的预判,以及加工配送环节的增值服务能力。
二、采购策略建议:从“赌行情”转向“算总账”
针对常州制造企业的实际情况,我们给出三条可落地的建议:
- 动态库存管理:将安全库存周期从30天压缩至15-20天,采用“周度补库+月度锁价”的组合模式。当期货贴水现货超过80元/吨时,可适当在盘面买入套保,锁定加工利润。
- 区域价差套利:关注常州本地仓库与上海、无锡主流库的价差。今年春节后,因运力紧张,常州市场热卷报价一度高出无锡40元/吨,这时候本地采购反而更划算。
- 加工外包协同:对于非核心的纵剪、分条工序,交给像我们这样具备开平、切割能力的金属加工服务商,能减少一次采购损耗和二次物流成本。
需要强调的是,2025年下半年可能出现的“碳关税”试点,将倒逼出口型企业使用更高牌号的绿钢。虽然短期内成本增加约3%,但对于长单客户而言,这是维系订单的必要投入。我们常州铁森金属科技已与多家主流钢厂对接低碳热卷资源,可提供符合欧盟标准的材质证明。
下半年的三个关键观察点
一是7月底的政治局会议对地产政策的定调,这直接决定螺纹钢的需求预期;二是8月后铁矿石到港量是否如机构预测般增加2000万吨;三是常州本地新能源车企的排产计划——如果产能利用率能维持在80%以上,冷轧板卷的支撑就会比较扎实。
综合来看,2025年钢材市场不具备单边大涨或大跌的基础,更多是结构性机会。常州制造企业应将采购部门从“成本中心”转化为“利润中心”,通过精细化管理和专业贸易伙伴的配合,在波动中寻找确定性。作为深耕本地多年的钢铁贸易与金属科技服务商,我们愿意为每一家制造企业提供定制化的采购诊断,帮助大家在复杂行情中稳健前行。